
Autore

Il D.Lgs. 27 marzo 2026, n. 47 ha modificato la disciplina dei controlli societari. Per le imprese che hanno adottato un Modello 231, il cambiamento richiama l’attenzione sul coordinamento tra organo di controllo, Organismo di vigilanza e funzioni aziendali.
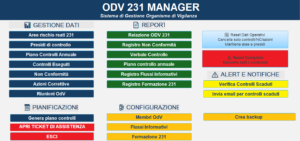
ODV 231 Manager – Software Gestione Attività Organismo di Vigilanza D.Lgs. 231/2001
Il Problema Gestire manualmente la compliance 231 significa: - ❌ 15-20 ore al mese perse in Excel e documenti Word - ❌ Rischio di perdere traccia di controlli…
Vai alla scheda
ODV 231 Prompt Generator – Crea prompt specializzati per organismi di vigilanza secondo D.Lgs 231/01
❌ Il problema (che ogni ODV conosce bene) Se operi in un Organismo di Vigilanza ex D.Lgs. 231/01, sai già cosa succede quando provi a usare l’AI: Prompt…
Vai alla scheda
Software 231 DOC IA – per realizzare i modelli 231 con il supporto dell’Intelligenza Artificiale
SCARICA LA DEMO VERSIONE PC WINDOWS VERSIONE MAC Il Modello 231 completo, in un solo applicativo 231 DOC IA ti accompagna nella costruzione e nella manutenzione di…
Vai alla scheda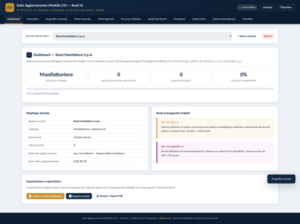
Suite Aggiornamento Modello 231 — Reati IA (art. 437-bis e art. 612-quater c.p.)
IL PROBLEMA AGGIORNARE IN MODO VELOCE E COMPLETO IL MODELLO 231 AI NUOVI REATI PRESUPPOSTO IA Il D.Lgs. 231/01 si è arricchito di due nuovi reati presupposto legati…
Vai alla scheda
Che cosa cambia
- Il nuovo articolo 2396-quinquies del Codice civile include espressamente nella vigilanza dell’organo di controllo il sistema di controllo interno, la gestione dei rischi e il coordinamento delle relative funzioni.
- La verifica riguarda anche il funzionamento complessivo dei presidi e la circolazione delle informazioni, non soltanto la loro presenza formale.
- La disciplina interessa anche le S.r.l. nei casi in cui sia nominato l’organo di controllo, attraverso il rinvio dell’articolo 2477 c.c.
Il rapporto tra organo di controllo e OdV
- Organo di controllo e Organismo di vigilanza mantengono funzioni distinte.
- L’OdV vigila sul funzionamento e sull’osservanza del Modello 231; l’organo di controllo considera l’adeguatezza degli assetti e del sistema dei controlli interni.
- Il coordinamento non comporta una vigilanza di merito dell’organo di controllo sull’attività dell’OdV.
- È invece opportuno che siano definiti i flussi informativi tra i presidi, inclusi i destinatari, i contenuti e le modalità delle comunicazioni.
Contenuto riservato agli abbonati
Sei già abbonato? Accedi per continuare a leggere l’articolo.
Non sei ancora abbonato?
Abbonati da qui